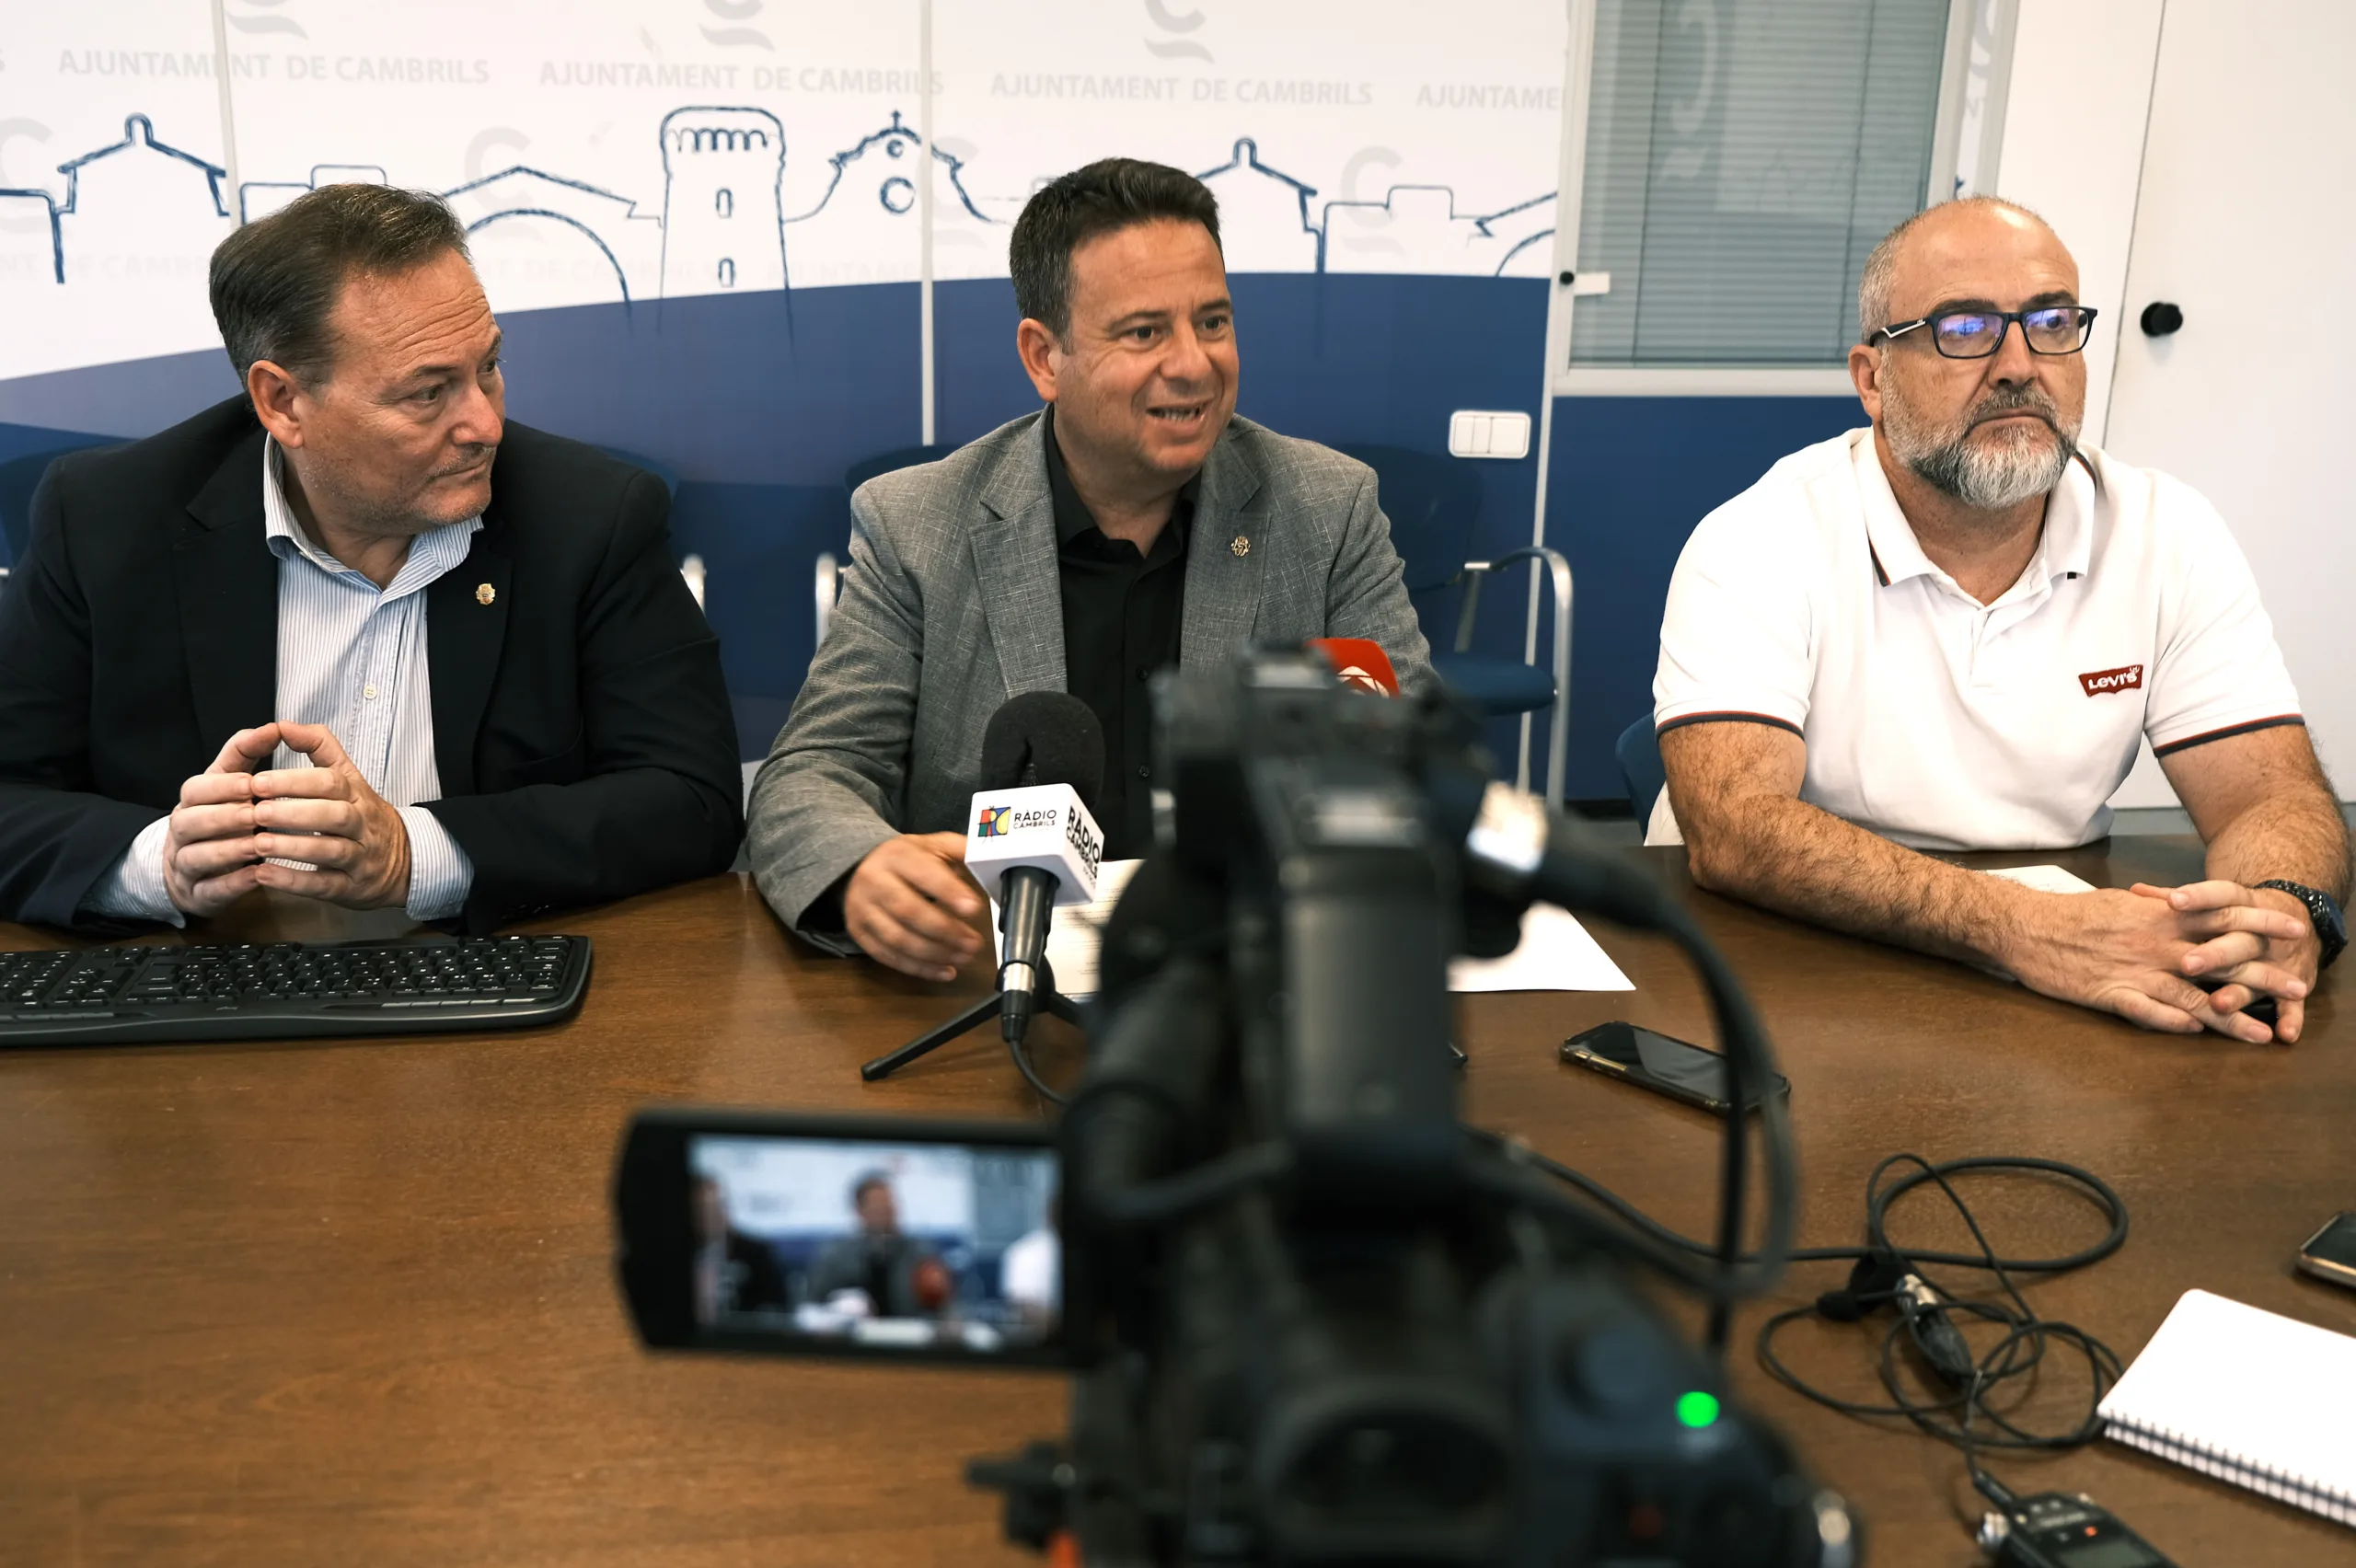
L’Ajuntament de Cambrils mantindrà congelats els impostos i les taxes municipals durant el 2027 i incorporarà noves bonificacions per als contribuents que tinguin domiciliats els rebuts de l’IBI urbà i de l’impost sobre vehicles de tracció mecànica (IVTM). L’alcalde, Oliver Klein; el regidor d’Hisenda, David Chatelain, i el primer tinent d’alcalde, Alfredo Clúa, han presentant aquest dimarts la proposta d’ordenances fiscals i preus públcs.
La principal novetat serà la posada en marxa d’un pla de foment de la domiciliació tributària. Els rebuts de l’IBI urbà que compleixin els requisits tindran una bonificació de l’1% durant el 2027, que passarà al 2% a partir del 2028. En el cas de l’IVTM, el descompte serà del 2% el primer any i arribarà al 4% a partir del 2028.
Per beneficiar-se del sistema durant el primer any, caldrà domiciliar els rebuts abans del 30 de novembre de 2026 i estar al corrent de totes les obligacions tributàries municipals a 31 de desembre. Els rebuts que ja estiguessin domiciliats i correctament pagats durant el 2026 també podran acollir-se a la bonificació.
En el cas de l’IBI urbà, el rebut continuarà fraccionant-se automàticament en dos terminis per als contribuents que compleixin els requisits, sense necessitat de fer cap tràmit addicional.
Actualment, al voltant del 80% dels rebuts de l’IBI urbà estan domiciliats, mentre que en l’IVTM el percentatge no arriba al 45%. És precisament en l’impost de vehicles on l’Ajuntament preveu un major marge per incrementar la domiciliació dels rebuts.
Incentius per construir habitatge assequible
Les ordenances fiscals del 2027 també ampliaran els incentius vinculats a la construcció d’habitatge protegit i assequible. La bonificació ordinària de l’ICIO per a la construcció de nous habitatges protegits es duplicarà, passant del 15% actual al 30%.
A més, l’Ajuntament preveu una bonificació excepcional del 95% de l’ICIO per a promocions destinades íntegrament al lloguer assequible o social. Per poder-hi accedir, els projectes hauran de rebre la declaració plenària d’interès especial o utilitat municipal i estar impulsats pel sector públic, entitats sense ànim de lucre o mitjançant convenis amb l’Ajuntament.
La proposta també incorpora diverses modificacions destinades a simplificar la gestió tributària i adaptar la normativa municipal. Entre altres qüestions, es revisaran alguns requisits de la bonificació de l’IBI per lloguer social i s’actualitzarà la regulació relativa als vehicles històrics i les autocaravanes. També s’introduirà més flexibilitat en determinats casos relacionats amb els vehicles de rènting i amb les reserves breus d’estacionament davant de les farmàcies.
Pel que fa a la taxa de residus, l’Ajuntament mantindrà suspesa durant el 2027 l’aplicació del component variable, mentre continua treballant en l’adaptació del servei a les obligacions establertes per la legislació estatal.
El govern municipal situa aquestes mesures en el marc de la política fiscal iniciada el 2026, quan es van congelar els impostos i les taxes municipals. Segons l’executiu local, la voluntat és mantenir aquesta línia durant el 2027 i evitar traslladar als contribuents l’increment dels costos derivats de la inflació i de l’energia.